 Trang Chủ
 Về Chúng Tôi
 Sản Phẩm
 Khuyến Mãi Đặc Biệt
 Đăng Ký Mua Hàng
 Tin tức


1. Nhà thuốc là hộ kinh doanh chỉ phải nộp lệ phí môn bài đến hết 31/12/2025
Theo quy định về quản lý thuế, có 3 loại thuế, phí mà hộ kinh doanh phải nộp bao gồm:
- Lệ phí môn bài (hay còn gọi là Thuế môn bài);
- Thuế giá trị gia tăng (GTGT);
- Thuế thu nhập cá nhân (TNCN).
Ngoài các loại thuế nêu trên, hộ kinh doanh còn có thể phải nộp thuế bảo vệ môi trường, thuế tài nguyên… nếu kinh doanh hàng hóa thuộc đối tượng chịu thuế của các luật này.
2. Cách tính thuế môn bài
Mức thu lệ phí môn bài đối với hộ kinh doanh, cá nhân kinh doanh hàng hóa, cung cấp dịch vụ được tính dựa theo doanh thu bình quân hàng năm. Cụ thể như sau:
Trường hợp | Lệ phí môn bài cả năm *Lưu ý: Kể từ ngày 01/01/2026, Hộ kinh doanh sẽ không phải nộp lệ phí môn bài |
| Doanh thu trên 500 triệu đồng/năm | 1.000.000 đồng/năm |
| Doanh thu trên 300 đến 500 triệu đồng/năm | 500.000 đồng/năm |
| Doanh thu trên 100 đến 300 triệu đồng/năm | 300.000 đồng/năm |
| Doanh thu từ 100 triệu đồng/năm trở xuống | Miễn lệ phí môn bài |
| Cá nhân, hộ gia đình kinh doanh không thường xuyên, không có địa điểm cố định | Miễn lệ phí môn bài |
| Hộ kinh doanh sản xuất muối, nuôi trồng, đánh bắt thủy hải sản, dịch vụ hậu cần nghề cá | Miễn lệ phí môn bài |
| Hộ kinh doanh thành lập sau ngày 25/02/2020 | Miễn lệ phí môn bài năm đầu tiên
|
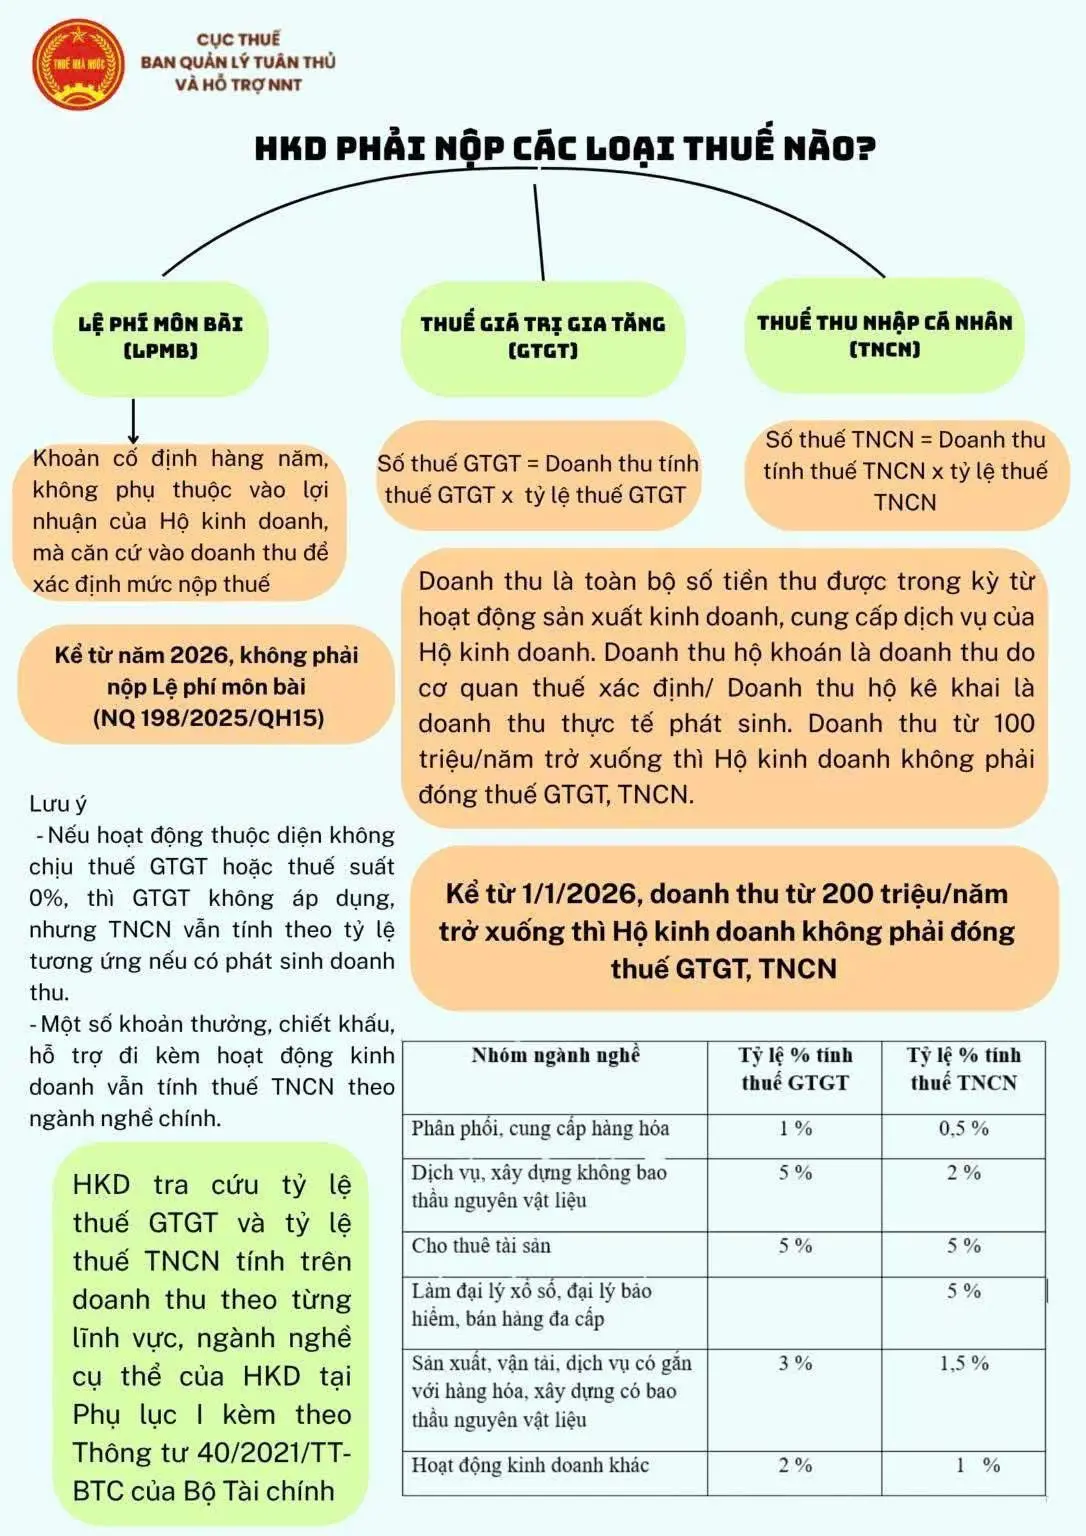
3. Cách tính thuế GTGT và thuế TNCN cho hộ kinh doanh
a. Quy định miễn thuế GTGT và thuế TNCN của hộ kinh doanh
Trước ngày 01/01/2026, hộ kinh doanh có doanh thu tính thuế từ 100 triệu đồng/năm trở xuống thì không phải nộp thuế GTGT và thuế TNCN;
Từ ngày 01/01/2026, hộ kinh doanh có doanh thu dưới 200 triệu đồng/năm được miễn thuế GTGT và thuế TNCN.
*Lưu ý: Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế GTGT, không phải nộp thuế TNCN được xác định cho một (01) người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.
b. Công thức tính thuế GTGT và thuế TNCN cho hộ kinh doanh
Việc tính thuế GTGT và thuế TNCN theo phương pháp khoán hay phương pháp kê khai được áp dụng cùng công thức, cụ thể như sau:
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
*Lưu ý:
Trường hợp hộ kinh doanh cá thể nộp thuế khoán có mua thêm hóa đơn của cơ quan thuế từng lần để xuất cho khách hàng thì:
Doanh thu tính thuế | = | Doanh thu khoán | + | Doanh thu trên hóa đơn |
Trường hợp hộ kinh doanh cá thể nộp thuế khoán không sử dụng hóa đơn của cơ quan thuế thì:
Doanh thu tính thuế | = | Doanh thu khoán |
Trong đó:
(1) Doanh thu tính thuế sẽ khác nhau giữa phương pháp khoán và phương pháp kê khai, cụ thể:
- Phương pháp khoán: Doanh thu tính thuế được cơ quan thuế ấn định theo khảo sát (gọi là doanh thu khoán);
- Phương pháp kê khai: Doanh thu tính thuế là doanh thu thực tế hộ kinh doanh phát sinh trong kỳ, bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của hộ kinh doanh.
(2) Doanh thu khoán được cơ quan thuế xác định và thông báo hàng năm trên cơ sở điều tra, khảo sát thực tế. Trường hợp cơ quan thuế xác định cá nhân kê khai không đúng thực tế hoặc doanh thu không còn phù hợp thì được quyền điều chỉnh hoặc ấn định lại doanh thu khoán.
(3) Tỷ lệ % thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng đối với từng lĩnh vực ngành nghề. Trường hợp hộ kinh doanh đăng ký nhiều lĩnh vực, ngành nghề thì chủ hộ thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề.
(4) Thời điểm xác định doanh thu tính thuế:
- Đối với doanh thu tính thuế khoán thì thời điểm cá nhân thực hiện việc xác định doanh thu là từ ngày 20/11 đến ngày 15/12 của năm trước năm tính thuế;
- Đối với cá nhân kinh doanh nộp thuế khoán mới ra kinh doanh (không hoạt động từ đầu năm) hoặc cá nhân thay đổi quy mô, ngành nghề kinh doanh trong năm thì thời điểm thực hiện việc xác định doanh thu tính thuế khoán của năm là trong vòng 10 ngày kể từ ngày bắt đầu kinh doanh hoặc ngày thay đổi quy mô, ngành nghề kinh doanh;
- Đối với hộ kinh doanh tính thuế theo hóa đơn thì thời điểm xác định doanh thu là thời điểm bàn giao hàng hóa, hoặc hoàn thành dịch vụ hoặc nghiệm thu/bàn giao công trình.
Trên đây là các loại thuế mà hộ kinh doanh cần nắm rõ để thực hiện đúng quy định pháp luật hiện hành.